
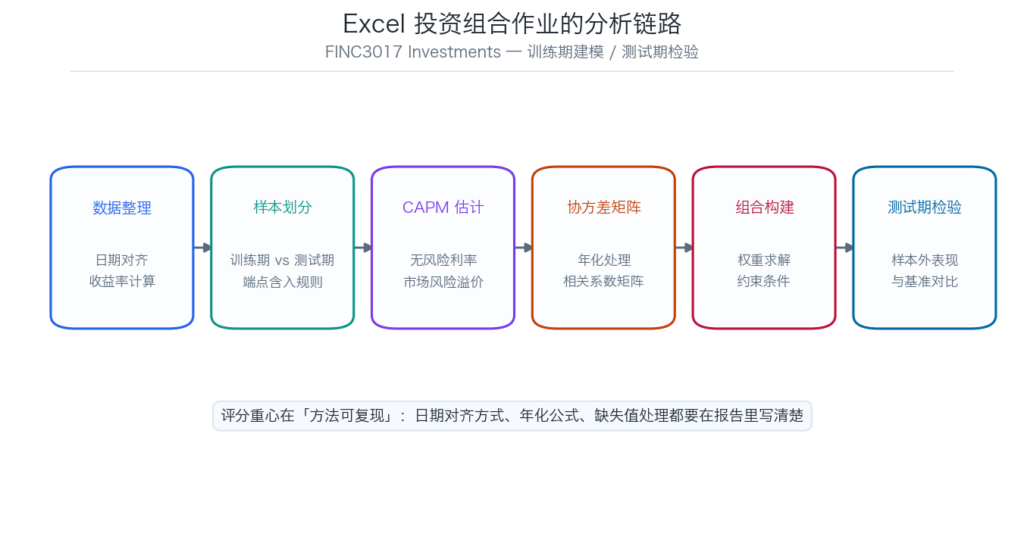
excel代写 里最难的一类是金融建模——不是函数不会用,而是方法链条上任何一环没交代清楚,整份报告都会被判「不可复现」。这类作业的评分重心在方法透明度,不在最终数字漂不漂亮。
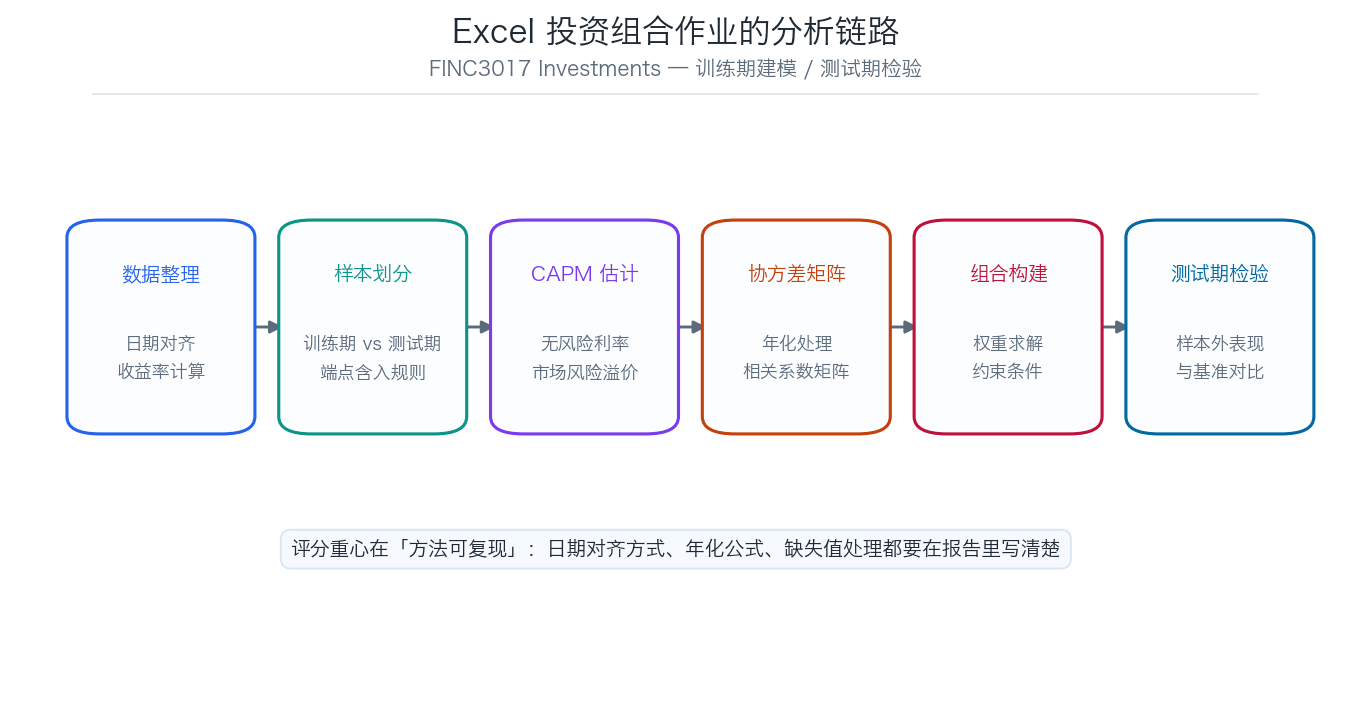
第一环:日期对齐(最容易出错的地方)
原始数据通常是每个资产一个工作表,来自不同数据源——股票价格来自行情源,无风险利率来自央行统计表,市场指数来自另一个工作表。它们的交易日历不一致:有的资产在某个公共假日没有报价,有的多一行。
处理原则是取交集,而不是向前填充:
关键判断:缺失值该删还是该填?
  · 某资产当日无交易(停牌/假日)→ 删除该日
  · 数据源系统性缺失(整个区间没有)→ 说明数据问题,换数据源
  · 不要用前值填充价格——会人为制造 0 收益率,压低波动率估计
这一步在报告里必须写明:用了哪几个工作表、日期范围、对齐后还剩多少个交易日、删掉了多少行。只写「已对齐」是拿不到分的。
第二环:收益率计算与年化
价格转收益率用对数还是简单收益率?两种都可以,但要说明选择并保持一致。
简单收益率:  r_t = (P_t - P_{t-1}) / P_{t-1}
对数收益率:  r_t = LN(P_t / P_{t-1})

年化(日频 → 年频):
  年化收益率   = 日均收益率 × 252
  年化波动率   = 日波动率 × SQRT(252)
  年化协方差   = 日协方差 × 252
252 是交易日数,不是 365。这一处写错会连带影响后面所有结论。波动率与协方差的年化要用平方根法则(×SQRT(252)),收益率是线性年化(×252)——两者的区别要能解释。
第三环:CAPM 估计
E(R_i) = R_f + β_i × [E(R_m) − R_f]

三个输入:
  R_f     无风险利率 —— 用区间最后一天的值(不是平均值)
  E(R_m)  市场预期收益 —— 训练期市场平均收益
β_i 个股贝塔 —— 由个股对市场的回归斜率得到这里常有一个需要讨论的点:无风险利率用哪一天的值?如果作业要求「以 2024 年末的预期为基准」,那就该用最后一天的利率,而不是训练期的平均利率——因为「预期」是时点概念。这个取舍要在报告里说明。
作业往往还要求「把 CAPM 估计值与样本均值做对比并评论」。合格的评论会指出:CAPM 给出的是理论预期,样本均值是历史实现值,两者的差异正是模型误差与风险溢价的来源。只写「两者接近」或「差异较大」而不解释,属于描述而非分析。
第四环:协方差矩阵与相关矩阵
Excel 做法:
  协方差矩阵  = COVARIANCE.S(资产A收益列, 资产B收益列)  逐格填充
  年化        = 日协方差 × 252
  相关系数    = CORREL(资产A收益列, 资产B收益列)

或者用数组公式一次性得到整个矩阵:
  选中 n×n 区域 → 输入 =MMULT(...) 类公式 → Ctrl+Shift+Enter
(新版 Excel 支持动态数组,直接回车即可)报告里通常要求回答:哪一对资产相关性最高、哪一对最低、五只股票的平均相关性是多少。平均相关性的含义是分散化空间——平均相关性越低,等权组合的风险削减效果越明显。这一句解释是加分点。
一个容易忽略的细节
协方差矩阵的对角线是各资产自身的方差。如果发现对角线上的数值与单独算出的方差对不上,说明收益率序列的日期没有真正对齐(某个资产多了一行)——这是自查的好方法。
第五环:组合权重求解
常见的目标有两类:
- 最小方差组合:在权重和为 1 的约束下最小化组合方差
- 给定目标收益下的最小方差组合:加一条收益约束
Excel 里的两条路径:
路径一:规划求解(Solver)
  目标:最小化 wᵀΣw
  变量:各资产权重 w
  约束:SUM(w) = 1;可选 w ≥ 0(禁止卖空)

路径二:解析解(仅无约束时可用)
  w = Σ⁻¹·1 / (1ᵀ·Σ⁻¹·1)
Excel:=MMULT(MINVERSE(协方差矩阵), 全1向量) 再归一化规划求解要写清楚用了哪种算法(GRG 非线性 / 单纯形线性),并报告求解器状态。约束条件(是否允许卖空、单资产权重上限)也必须写明——同一组数据在不同约束下得到的最优权重完全不同。
第六环:测试期检验
训练期求出的权重固定不变地应用到测试期,看样本外表现。这是整份作业的核心逻辑——如果用测试期的数据再优化一次,就是前视偏差(look-ahead bias),属于方法性错误。
测试期组合收益 = Σ (w_i × r_i,测试期)
对比基准:
  · 等权组合(1/n)
  · 市场组合(市场指数)
  · 单只个股

评价指标:
  累计收益、年化收益、年化波动率
  夏普比率 = (组合收益 − 无风险利率) / 组合波动率
最大回撤报告结论部分应该讨论:样本内最优是否在样本外依然最优?如果最小方差组合在测试期表现不如等权组合,这本身是一个有价值的发现,应该在报告里指出并给出可能的解释(估计误差、参数不稳定)。不要为了好看而调整方法——如实报告并分析反而是加分项。
常见扣分点
- 日期未真正对齐,不同工作表行数不一致。
- 年化系数用错(波动率乘 252 而不是 SQRT(252))。
- 无风险利率取了训练期平均值而非时点值。
- 协方差矩阵未年化,或年化方式不一致。
- 组合权重未说明约束条件(是否允许卖空)。
- 用测试期数据重新优化权重(前视偏差)。
- 过程没有留痕,评阅人无法复现(未写日期范围、未写公式)。
- 结论只报数字,不解释经济含义。
常见问题
Excel 金融建模作业一般要求提交什么?
通常是三件:Excel 工作簿(含原始数据、计算过程、公式可追溯)、书面报告(说明方法与结论)、有时还要数据来源说明(哪个工作表来自哪个数据源、抓取日期)。工作簿里保留公式而不是粘贴为数值,是「可复现」的硬性要求——评阅人要能点开单元格看到计算逻辑。
规划求解(Solver)找不到怎么办?
Excel 的 Solver 是加载项,需要手动启用:文件 → 选项 → 加载项 → 转到 → 勾选「规划求解加载项」。Mac 版路径类似但在「工具」菜单下。如果作业提交的是 .xlsx,Solver 设置不会随文件保存,所以报告里要把目标函数、变量、约束逐条写出来,便于评阅人重现。
没有解析背景,怎么保证方法用对?
金融建模的关键判断点其实是有限的几个:收益率类型(对数/简单)、年化方式、缺失值处理、约束条件、样本内外的划分。这五项在作业说明或课程讲义里通常都有明确要求,逐条对齐即可。把这些写清楚,比模型复杂更重要。
可以用 Python 做吗?
取决于作业要求。如果明确要求「使用 Excel」,那就必须用 Excel——通常是看重公式可追溯与 Solver 的使用。如果只是要求分析结果,Python(pandas + numpy)会快很多,而且协方差矩阵、矩阵求逆都有现成函数。可以两者结合:用 Python 验证结果,用 Excel 交付。
报告字数有要求吗?
这类作业通常按「方法说明 + 结果呈现 + 讨论」分栏评分,没有硬性字数。但方法说明这一栏往往要求「详细描述步骤」,写得简略会丢分。实用的判断标准是:一个没做过这道题的同学,照你的报告能不能一步步复现出同样的结果。能,就够详细了。
计算结果和别人不一样怎么办?
四个常见来源:日期范围端点是否含入、收益率类型(对数 vs 简单)、年化系数、以及无风险利率的取值时点。这几项应与作业说明逐字核对。如果说明含糊,就把你的选择与理由写进报告——方法自洽且交代清楚,比数字恰好和别人一致更重要。
代写Pro 的 Excel 金融建模服务
- 公式可追溯:工作簿保留完整公式链,不粘贴为数值,评阅人可逐步核对。
- 方法交代完整:日期对齐方式、年化系数、缺失值处理、约束条件逐项写明。
- 无前视偏差:训练期与测试期严格分离,权重一经确定不再用测试期数据调整。
- 结论有解释:不只报数字,说明经济含义与样本内外差异的原因。
需要 excel代写 支持,可以联系我们,或查看 Excel 作业代写 与 数据分析作业代写 的服务范围。