
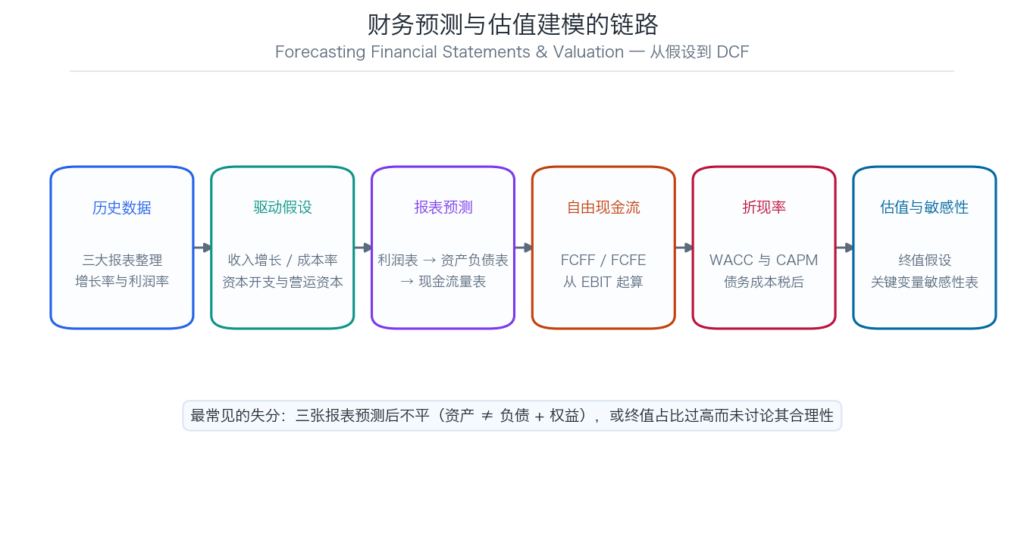
财务建模代写 这类作业的判分标准和普通 Excel 作业不同:模型能不能跑通只是及格线,假设是否合理、三表是否勾稽、结论是否被敏感性分析支撑,才是分数来源。
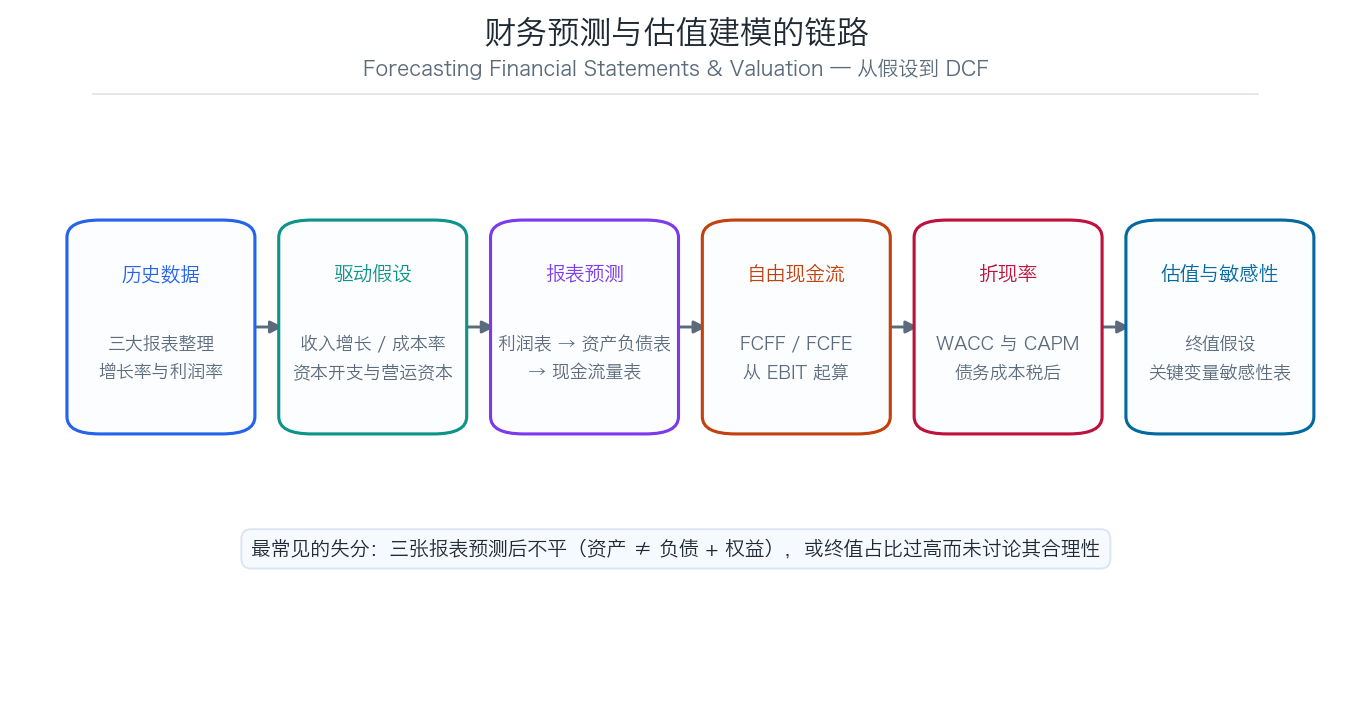
三表联动:财务模型的骨架
财务模型的本质是三张报表通过少数几个科目互相勾稽:净利润进留存收益、资本开支进固定资产、折旧同时影响利润与资产、营运资本变动进现金流量表。
利润表
  营业收入 = 上期 × (1 + 增长率)
  营业成本 = 营业收入 × (1 − 毛利率)
  EBIT     = 毛利 − 期间费用 − 折旧摊销
  净利润    = (EBIT − 利息) × (1 − 税率)

资产负债表
  固定资产 = 上期 + 资本开支 − 折旧
  留存收益 = 上期 + 净利润 − 股利
  现金     = 上期 + 经营现金流 + 融资现金流 − 投资现金流

现金流量表
  经营现金流 = 净利润 + 折旧 − 营运资本增加
  投资现金流 = −资本开支
融资现金流 = 新增借款 − 还款 − 股利勾稽的检验方法:资产总计 − 负债与权益总计 = 0。这个差额在模型里应该单独列一行(Balance Check),任何时候都不应为零以外的值。
三表不平怎么排查
顺序固定,不要乱找:
- 先看现金:现金流量表算出的期末现金,与资产负债表上的现金科目是否一致。不一致说明现金流公式漏项。
- 再看留存收益:期初 + 净利润 − 股利 = 期末。不一致说明股利或净利润引用错行。
- 最后看固定资产:期初 + 资本开支 − 折旧 = 期末。不一致通常是折旧算在了利润表但没进资产负债表。
这三项对了,差额基本必然为零。只要还有差额,说明某处引用了「硬编码数字」而不是公式——这是建模规范问题,也是评阅人重点检查的。
驱动假设:模型的价值全在假设页
专业财务模型会把所有假设集中在一页(Assumptions),其余页面只做公式引用,绝不出现硬编码数字。
常见的驱动项:
- 收入增长:按业务线拆分,而不是给一个总数。不同业务线的增速差异是分析重点。
- 毛利率:参考历史区间,说明为什么假设会上升或下降(规模效应?竞争加剧?)。
- 资本开支占收入比:制造业通常 5–10%,软件业低得多。
- 营运资本:应收 / 存货 / 应付天数,直接影响现金流。
- 税率与折旧年限:按当地税法或公司实际政策。
评分看重的是「每个假设都有依据」。写「收入增长率 8%」没有说服力;写「收入增长率从历史 5 年均值 9.2% 逐步降至 8%,因为行业增速放缓且公司市占率已接近上限」才是分析。
自由现金流:从 EBIT 到 FCFF
企业自由现金流(FCFF)是企业支付利息前、可用于全体资本提供者的现金流,计算起点是 EBIT 而非净利润。
FCFF = EBIT × (1 − 税率) + 折旧摊销 − 资本开支 − 营运资本增加

注意三个易错点:
  1. EBIT 要先乘 (1−税率) 做税盾调整,而不是直接用 EBIT
  2. 折旧摊销要加回(非现金支出)
  3. 营运资本增加是「减去」,营运资本减少才是「加上」
如果作业要求算 FCFE(股东自由现金流),起点改为净利润,并要减去净借款偿还:
FCFE = 净利润 + 折旧摊销 − 资本开支 − 营运资本增加 + 净借款用 FCFF 配 WACC 折现,用 FCFE 配股权成本折现——分子分母的口径必须匹配,这是最经典的失分点。用 FCFF 却拿股权成本折现,估值会系统性偏高。
折现率:WACC 的三个输入
WACC 是债务成本与股权成本按资本结构加权的结果,其中股权成本通常用 CAPM 估计。
WACC = (E/V) × Re + (D/V) × Rd × (1 − 税率)

  Re(股权成本) = Rf + β × (Rm − Rf)
  Rd(债务成本) = 借款利率,需乘 (1−税率) 做税后调整
  E/V、D/V       = 按市值而非账面值计算权重
三个易错点:
- 债务成本要税后:利息可抵税,所以实际成本是
Rd × (1−t)。漏掉这一步 WACC 会偏高。 - 权重用市值:用账面权益会严重低估股权比重(尤其对高成长公司)。
- β 的来源要说明:是自己回归算的、还是取自数据商?回归窗口多长?用同业 β 时要说明可比公司的选择标准。
终值:DCF 里占比最大的假设
终值通常占 DCF 估值的 60–80%,所以终值假设的合理性比预测期的精确度更重要。
永续增长法:
  TV = FCFF_末期 × (1 + g) / (WACC − g)

退出乘数法:
  TV = EBITDA_末期 × 退出倍数
永续增长率 g 不能超过长期 GDP 增速(通常 2–3%)。写 g = 5% 会被直接质疑「这家公司永远比整体经济跑得快」。报告里应说明 g 的选取依据,并做敏感性分析。
敏感性分析:结论的稳健性证明
敏感性分析回答的是「如果关键假设错了,估值会偏多少」——它是判断估值结论可信度的必要环节。
Excel 做法:数据表(Data Table)
  选中 WACC(行)× g(列)构成的二维区域
  数据 → 模拟分析 → 模拟运算表
  行输入单元格 = WACC 假设格
列输入单元格 = g 假设格作业里如果要求「讨论估值区间」,就应该给出这张表:WACC 从 8% 到 12%、g 从 1.5% 到 3%,估值的取值范围是多少。只报一个点估值(如「每股 42.5 元」)没有讨论空间。
常见扣分点
- 三表不平,且差额没被解释。
- 模型里存在硬编码数字,改变假设后结果不变。
- FCFF 用 EBIT 直接算,漏了 (1−税率) 的税盾调整。
- FCFF 配股权成本折现(口径不匹配)。
- 债务成本未做税后调整。
- 权重用账面值而非市值。
- 永续增长率高于长期经济增速且未讨论。
- 只给点估值,无敏感性分析。
- 假设无依据,只有数字没有理由。
常见问题
财务建模作业一定要用 Excel 吗?
多数课程明确要求 Excel,因为要检查「公式可追溯」——评阅人点开单元格要能看到计算逻辑。如果只是要结果,Python(pandas + numpy)会快很多。实务建议:用 Excel 交付,用 Python 交叉验证结果。
三表不平,差额很小(比如 1 块钱)要不要管?
要。1 块钱的差额通常来自四舍五入或某个单元格的手工覆盖,虽然金额小但说明模型有硬编码。专业模型要求 Balance Check 严格为 0,可以用 ROUND 统一精度来消除浮点误差,但不应用「调平」的方式硬凑。
预测期应该做几年?
通常 5 年,也有做 10 年的。判断标准是公司在预测期内能否达到稳定状态——如果 5 年后增长率仍远高于永续增长率,说明预测期太短,终值会异常大。高成长公司建议做 10 年,并让增长率逐步收敛到 g。
β 值怎么获得?
三条路径:一是用历史股价对市场指数做回归(窗口通常 2–5 年,周频或月频);二是取自 Bloomberg / Damodaran 等数据源;三是用同业可比公司的平均 β 再做杠杆调整(Hamada 公式)。报告里必须说明来源与窗口,否则无法评估合理性。
终值占比超过 85% 是不是有问题?
是警示信号但不是错误。它说明「大部分估值来自遥远的未来」,对假设极其敏感。正确做法是在报告里明确指出这一点,并说明为什么仍认为该假设合理(例如公司处于稳定行业、现金流可预测性高)。回避这个问题会被扣分。
Excel 的模拟运算表(Data Table)在 Mac 上用不了怎么办?
Mac 版 Excel 支持数据表但有版本差异;如果确实不可用,替代方案是用公式手工搭建二维矩阵(每个格子单独引用 WACC 与 g 的组合),或用 Python 生成后粘贴为数值。报告里注明所用方法与限制即可。
代写Pro 的财务建模服务
- 三表严格勾稽:Balance Check 为 0,无硬编码,改假设全模型联动。
- 假设有依据:每个驱动项都给出历史依据或行业对标。
- 口径匹配:FCFF 配 WACC、FCFE 配股权成本,不混用。
- 敏感性分析:关键变量二维表,给出估值区间而非单点。
- 公式可追溯:不粘贴为数值,评阅人可逐格核对。
需要 财务建模代写 支持,可以联系我们,或查看 Excel 作业代写 与 商科与管理 的服务范围。